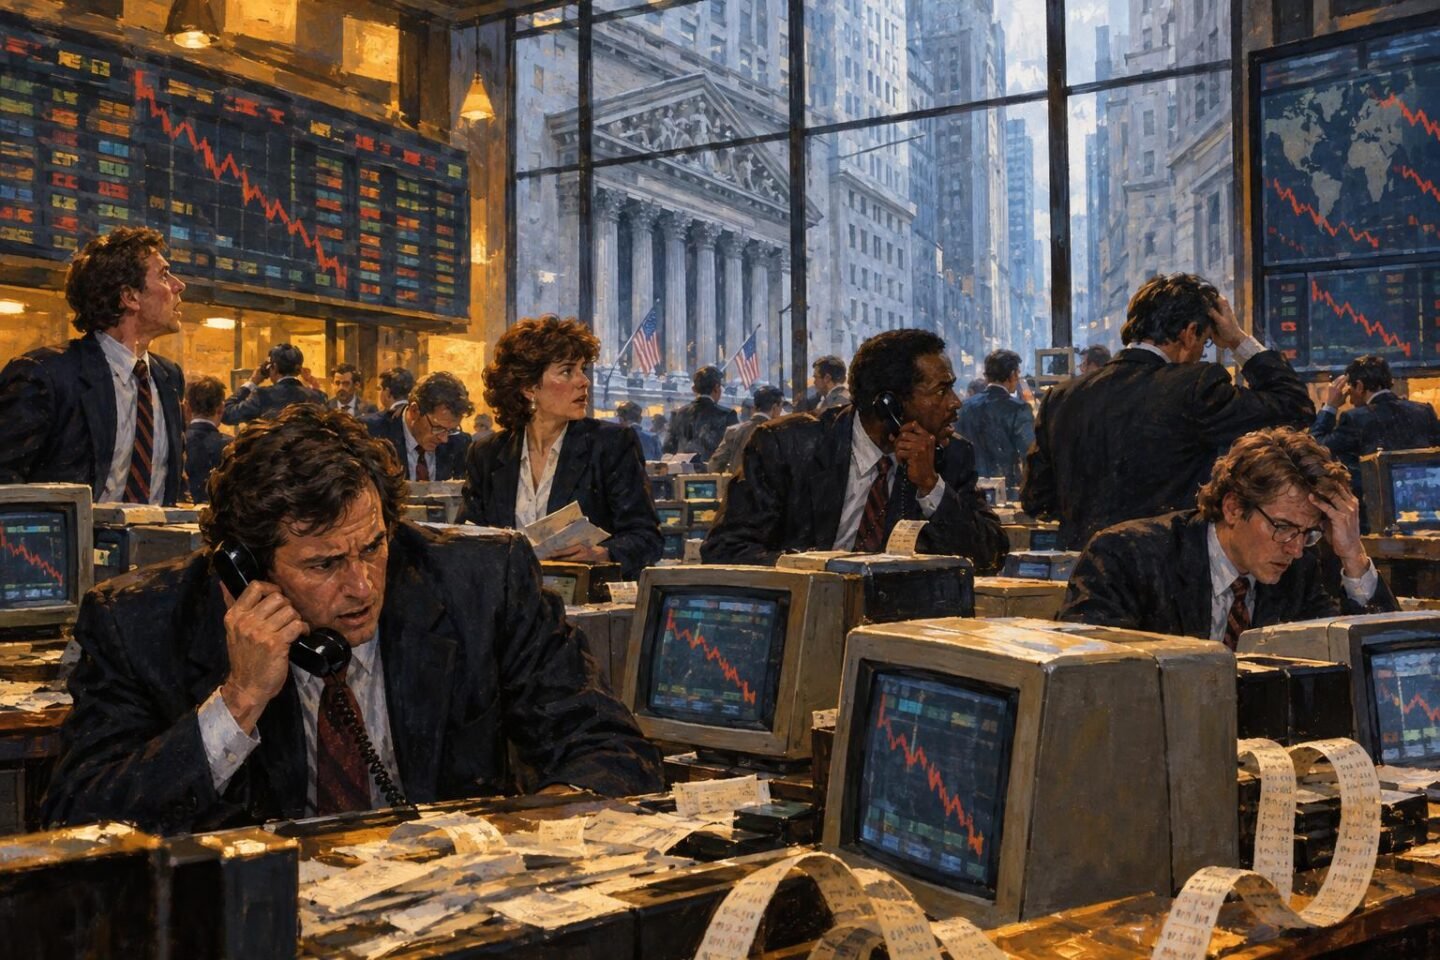
1987. október 19-én, hétfőn a világ pénzügyi piacai történelmi méretű zuhanásba fordultak. A Dow Jones ipari átlag az Egyesült Államokban 508 ponttal, 22,6 százalékkal esett, ami az index történetének legnagyobb egynapi százalékos vesztesége maradt. Az S&P 500 még nagyobb, 20,47 százalékos egynapi visszaesést szenvedett el. A fekete hétfő nem egyetlen rossz hír következménye volt: a korábbi árfolyam-emelkedés, a gazdasági bizonytalanság, a számítógépes kereskedési modellek és a piacok nemzetközi összekapcsolódása egyszerre erősítette fel az eladási hullámot.
A rekordemelkedés mögött már ott volt a sérülékenység
Az amerikai részvénypiac 1982 és 1987 között rendkívül erős emelkedésen ment keresztül. A Dow Jones ipari átlag 776 pontról 2722 pontra nőtt, miközben az S&P 500 értéke több mint háromszorosára emelkedett. A hosszú bikapiac a világ más nagy piacaira is átterjedt: a vezető tőzsdék részvényindexei átlagosan jelentős nyereséget halmoztak fel.
A gyors növekedés ugyanakkor sérülékenyebbé tette a piacot. 1987. október 14-én az Egyesült Államok a vártnál nagyobb külkereskedelmi hiányról számolt be. A hír lefelé nyomta a dollár árfolyamát, fokozta a kamatokkal kapcsolatos aggodalmakat, és eladási nyomást gyakorolt a részvényekre. A Dow Jones ezen a napon 95,46 ponttal, vagyis 3,81 százalékkal esett, majd október 15-én további 57,61 pontot veszített.
A fekete hétfő előtti napok
A zuhanás nem teljesen váratlanul érkezett. 1987. október 16-án, pénteken a Dow Jones 108,35 ponttal, 4,6 százalékkal csökkent. Ez akkor az index történetének legnagyobb, pontban mért egynapi vesztesége volt. Az S&P 500 ugyanazon a héten körülbelül 9 százalékot veszített értékéből.
A hétvége nem oszlatta el a feszültséget. A portfólióbiztosításnak nevezett stratégia számítógépes modellek segítségével próbálta mérsékelni a befektetők veszteségeit. Ha az árfolyamok estek, a modellek további eladásokat jelezhettek. Egyes befektetési alapok ügyfelei a hétvégén is visszaválthatták befektetési jegyeiket a pénteki záróár alapján, ezért az alapkezelőknek hétfőn nagy mennyiségű részvényt kellett értékesíteniük. Aki előre számított ezekre az eladásokra, maga is igyekezhetett hamarabb kiszállni.
1987. október 19.: összeomlás a nyitástól zárásig
A válság először több ázsiai piacon, majd Európában jelentkezett, ezután érte el az Egyesült Államokat, végül Japánban is éreztette hatását. Az időzónák miatt a világ egyes részein október 20-át nevezték „fekete keddnek”. A folyamat jól mutatta, hogy a pénzügyi piacok addigra már nem elszigetelt nemzeti rendszerekként működtek.
A New York-i tőzsde nyitásakor rendkívül nagy különbség alakult ki az eladási és vételi megbízások között. Az akkori szabályok lehetővé tették, hogy a kijelölt piaci közvetítők késleltessék vagy átmenetileg felfüggesszék egy részvény kereskedését, ha nem tudták rendezett módon teljesíteni a megbízásokat.
A Dow Jones 2246,74 ponton nyitott, majd 1738,74 ponton zárt. A nap végére 508 pontot, vagyis 22,6 százalékot veszített. Az S&P 500 20,47 százalékkal, a Wilshire 5000 index pedig 18 százalékkal esett. A New York-i tőzsdén jegyzett 2257 részvény közül 195 esetében fordult elő kereskedési késés vagy szünet.
- A Dow Jones 2246,74 pontról 1738,74 pontra esett.
- Az egynapi veszteség 508 pont, illetve 22,6 százalék volt.
- Az S&P 500 20,47 százalékkal csökkent.
- A Wilshire 5000 index körülbelül 18 százalékot veszített.
Mi gyorsította fel a pánikot?
Az 1987-es tőzsdekrach okairól nincs egyetlen, minden részletében elfogadott magyarázat. A történeti és közgazdasági értelmezések két fő irányt különítenek el. Az egyik a külső gazdasági hírek, például a külkereskedelmi hiány, a dollár gyengülése és a kamatok körüli bizonytalanság szerepét hangsúlyozza. A másik a piac belső működését vizsgálja: azt, ahogyan az egymást követő eladási megbízások újabb áresést, az pedig további eladásokat válthatott ki.
A portfólióbiztosítás ebben a folyamatban fontos, de vitatott szerepet kapott. A stratégia önmagában nem feltétlenül okozott volna világméretű összeomlást, ám egy már eső piacon a modellek nagy mennyiségű eladást indíthattak el. A hatás így önmagát erősítő folyamatot hozhatott létre: az árfolyamzuhanás újabb eladási jeleket eredményezett, amelyek tovább mélyítették a zuhanást.
A rendkívüli forgalom a tőzsdei és kommunikációs rendszereket is megterhelte. Egyes megbízások egy óránál tovább feldolgozatlanok maradtak, a pénzátutalások pedig késedelmet szenvedtek. A befektetők ezért sokszor nem tudhatták azonnal, hogy megbízásuk teljesült-e, és milyen áron. Ez önmagában nem idézte elő a válságot, de tovább növelte a bizonytalanságot.
A világpiacok egyszerre kerültek nyomás alá
Az októberi összeomlás nem korlátozódott az Egyesült Államokra. Mind a 23 jelentős világpiac éles esést szenvedett el. A visszaesés mértéke országonként eltért: Hongkongban 45,8 százalékos, Ausztráliában és Szingapúrban 40 százalékot meghaladó, míg Ausztriában 11,4 százalékos esést mértek.
A piacok sorrendje és az időzónák miatt a befektetők új tapasztalattal szembesültek: a veszteségek egyik kontinensről a másikra terjedtek, miközben a határidős és opciós piacok is erős eladási nyomás alá kerültek. A fekete hétfő így a globalizálódó pénzügyi rendszer korai, látványos figyelmeztetésévé vált.
A Federal Reserve és a központi bankok válasza
A tőzsdei veszteségek mellett az is veszélyt jelentett, hogy a brókercégek és más pénzügyi közvetítők nem jutnak időben hitelhez. A fedezeti követelések növekedése, az elszámolási rendszer terhelése és a likviditáshiány egymást erősítő problémává válhatott.
Az Egyesült Államok, Nyugat-Németország és Japán központi bankjai likviditást biztosítottak a pénzügyi rendszernek. A Federal Reserve arra törekedett, hogy a pénzintézetek hiteligénye teljesülhessen, és a tőzsdei veszteség ne vezessen széles körű fizetési fennakadásokhoz. A beavatkozás hozzájárult a stabilizációhoz, de a források alapján nem helyes egyetlen intézkedésnek tulajdonítani a válság teljes lezárását.
A fekete hétfőt nem követte az 1929-es összeomláshoz hasonló, azonnali gazdasági katasztrófa. A reálgazdasági hatás összességében viszonylag korlátozott és rövid ideig tartó maradt, bár Új-Zélandon a pénzügyi és gazdasági következmények súlyosabbnak és tartósabbnak bizonyultak.
Helyreállás és tartós tanulságok
A részvénypiacok a történelmi zuhanás után fokozatosan megkezdték a helyreállást. Az S&P 500 novemberben 230,30 pontig süllyedt, ami az augusztusi csúcshoz képest 31,6 százalékos visszaesést jelentett. Az index csak 1989. július 26-án érte el újra a fekete hétfő előtti csúcsát.
A válság után a tőzsdék és a szabályozók felülvizsgálták a kereskedés, az elszámolás és a likviditás kezelésének rendszerét. A New York-i tőzsde 1988-ban olyan szabályokat vezetett be, amelyek rendkívüli árfolyammozgások esetén korlátozhatták vagy megszakíthatták a kereskedést. Ezekből alakultak ki a későbbi „áramkör-megszakítók”, amelyek időt adnak a szereplőknek az információk értékelésére.
A fekete hétfő legfontosabb tanulsága, hogy a technológia és a nemzetközi összekapcsoltság kettős hatású. Gyorsabbá és hatékonyabbá teszi a kereskedést, de szélsőséges helyzetben a pánik, az automatikus eladások és a bizonytalanság terjedését is felgyorsíthatja.
Gyakori kérdések
Mikor történt az 1987-es fekete hétfő?
1987. október 19-én, hétfőn. Ezen a napon a világ több tőzsdéjén összeomlottak az árfolyamok, a Dow Jones ipari átlag pedig 22,6 százalékkal esett.
Mi okozta az 1987-es tőzsdekrachot?
Nem egyetlen ok. A korábbi gyors árfolyam-emelkedés, a külkereskedelmi hiány és a dollár körüli bizonytalanság, a kamatokkal kapcsolatos aggodalmak, valamint a portfólióbiztosítás és más kereskedési mechanizmusok együtt erősítették fel az eladási hullámot. Az egyes tényezők pontos súlya vitatott.
Milyen következménye lett a fekete hétfőnek?
A piacok idővel helyreálltak, a szabályozók pedig átalakították a kereskedési és elszámolási rendszereket. A tőzsdék olyan korlátozásokat és kereskedési szüneteket vezettek be, amelyek rendkívüli árfolyammozgás esetén lassíthatják a pánikszerű eladásokat.
Források
Képek forrásai
- Az 1987-es tőzsdekrach, „fekete hétfő” – AI-illusztráció – AI által generált történelmi illusztráció. Nem korabeli felvétel.